
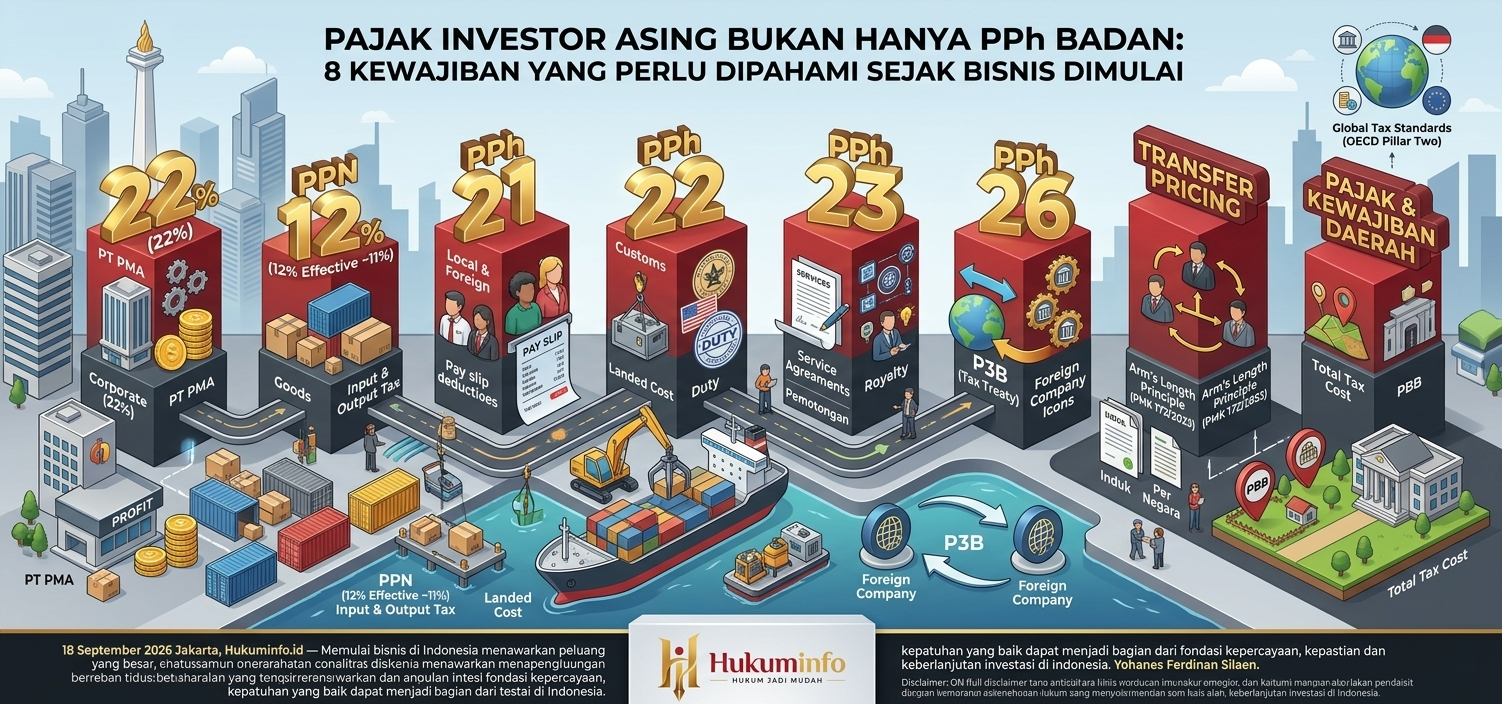
Jakarta, Hukuminfo.id, 18 September 2026 — Memulai bisnis di Indonesia menawarkan peluang yang besar, baik bagi investor dalam negeri maupun investor asing. Dengan pasar yang luas, sumber daya yang beragam, serta kebijakan pemerintah yang terus diarahkan untuk memperkuat iklim investasi, Indonesia tetap menjadi salah satu negara yang diperhitungkan dalam strategi bisnis jangka panjang.
Namun, ada satu hal yang sering kali baru benar-benar diperhatikan setelah kegiatan usaha berjalan: kewajiban perpajakan.
Bagi investor asing, pajak tidak berhenti pada Pajak Penghasilan (PPh) Badan. Jenis transaksi, sumber penghasilan, hubungan dengan perusahaan afiliasi, kegiatan impor, pembayaran kepada tenaga kerja, penggunaan jasa dari luar negeri, hingga pembagian keuntungan kepada pemegang saham asing dapat menimbulkan konsekuensi perpajakan yang berbeda.
Karena itu, memahami struktur pajak sejak awal bukan sekadar persoalan kepatuhan. Pemahaman tersebut juga dapat membantu perusahaan menyusun anggaran, menghitung biaya usaha dan membuat keputusan investasi secara lebih terukur.
1. PPh Badan: Kewajiban Dasar Perusahaan
Bagi perusahaan yang didirikan atau berkedudukan di Indonesia, PPh Badan merupakan salah satu kewajiban utama. Secara umum, tarif PPh Badan yang berlaku adalah 22 persen.
Artinya, ketika investor asing mendirikan perusahaan di Indonesia, misalnya dalam bentuk PT Penanaman Modal Asing (PT PMA), perhitungan pajaknya tidak cukup hanya melihat besarnya modal yang ditanamkan. Perusahaan perlu memperhatikan bagaimana pendapatan, biaya, laba dan transaksi bisnisnya terbentuk.
Dalam kondisi tertentu, pemerintah juga menyediakan fasilitas perpajakan bagi investasi pada sektor atau wilayah tertentu. Karena itu, struktur investasi perlu dilihat bersama dengan fasilitas yang mungkin tersedia.
2. PPN: Pajak yang Berkaitan Langsung dengan Transaksi Barang dan Jasa
Investor juga perlu memahami Pajak Pertambahan Nilai (PPN), terutama apabila perusahaan melakukan penyerahan Barang Kena Pajak atau Jasa Kena Pajak.
Dalam ketentuan yang berlaku saat ini, tarif PPN secara nominal adalah 12 persen, tetapi untuk barang dan jasa nonmewah digunakan mekanisme dasar pengenaan pajak tertentu sehingga beban efektifnya menjadi setara dengan 11 persen.
PPN juga dapat berkaitan dengan impor barang serta pemanfaatan barang tidak berwujud atau jasa dari luar Daerah Pabean di dalam Daerah Pabean.
Bagi investor asing, persoalan PPN menjadi penting karena kesalahan memahami mekanisme pajak masukan dan pajak keluaran dapat memengaruhi arus kas perusahaan.
Dengan demikian, PPN sebaiknya sudah diperhitungkan sejak penyusunan model bisnis, bukan setelah transaksi mulai berjalan.
3. PPh Pasal 21: Ketika Perusahaan Mulai Mempekerjakan Orang
Ketika perusahaan mulai memiliki karyawan atau menggunakan jasa orang pribadi, muncul kewajiban pemotongan PPh Pasal 21 sesuai karakter penghasilan dan status penerima.
Pemerintah telah mengatur mekanisme pemotongan PPh Pasal 21 atas penghasilan yang berhubungan dengan pekerjaan, jasa atau kegiatan orang pribadi.
Bagi perusahaan dengan tenaga kerja asing, aspek perpajakannya perlu diperhatikan bersama dengan status perpajakan individu, penghasilan yang diterima dan ketentuan lain yang berkaitan.
Hal sederhana seperti penggajian, tunjangan, fasilitas atau pembayaran dalam mata uang asing dapat membutuhkan administrasi perpajakan yang tepat.
4. PPh Pasal 22: Penting bagi Investor yang Melakukan Impor
Investor yang membangun pabrik, mengimpor mesin, bahan baku atau barang tertentu juga perlu memperhatikan PPh Pasal 22.
DJP menjelaskan bahwa PPh Pasal 22 antara lain dapat dikenakan atas kegiatan impor barang dan kegiatan usaha tertentu. Untuk impor, PPh Pasal 22 berkaitan dengan proses kepabeanan dan dalam kondisi tertentu dibayarkan bersamaan dengan Bea Masuk.
Bagi perusahaan yang mengandalkan mesin atau bahan baku dari luar negeri, aspek ini penting dalam menghitung landed cost, kebutuhan modal kerja dan proyeksi arus kas.
Dengan kata lain, harga barang dari negara asal bukan selalu merupakan biaya akhir ketika barang tersebut masuk ke Indonesia.
5. PPh Pasal 23: Ketika Perusahaan Membayar Jasa, Bunga atau Royalti
PPh Pasal 23 dapat muncul ketika perusahaan dalam negeri melakukan pembayaran tertentu kepada Wajib Pajak dalam negeri, antara lain atas bunga, royalti, sewa dan berbagai jenis jasa sesuai ketentuan yang berlaku.
DJP menjelaskan bahwa untuk objek tertentu, PPh Pasal 23 dikenakan melalui mekanisme pemotongan oleh pihak yang melakukan pembayaran.
Bagi investor asing, hal ini menjadi semakin relevan ketika perusahaan memiliki kontrak dengan konsultan, perusahaan teknologi, penyedia jasa manajemen atau pihak lain.
Karena itu, kontrak bisnis sebaiknya tidak hanya memperhatikan nilai komersial, tetapi juga memperhitungkan perlakuan pajak atas pembayaran tersebut.
6. PPh Pasal 26: Salah Satu Hal Penting bagi Pemegang Saham dan Mitra di Luar Negeri
Inilah salah satu bagian yang sering membedakan struktur perusahaan domestik dan perusahaan dengan hubungan lintas negara.
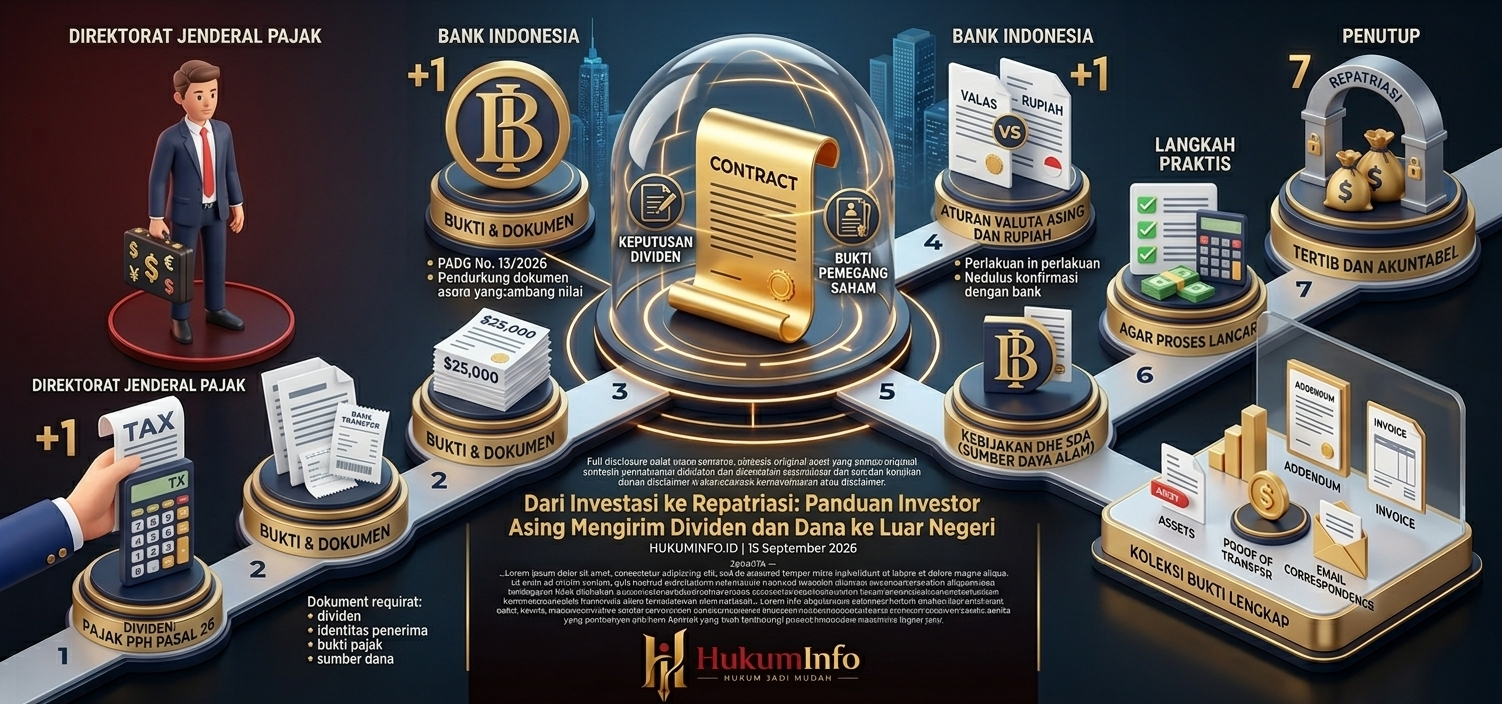
PPh Pasal 26 berkaitan dengan penghasilan yang diterima atau diperoleh Wajib Pajak luar negeri dari Indonesia. DJP mencantumkan antara lain dividen, bunga, royalti, jasa dan beberapa jenis penghasilan lainnya dalam ketentuan PPh Pasal 26.
Namun demikian, tarif domestik tidak selalu menjadi satu-satunya angka yang harus dilihat.
Apabila penerima penghasilan merupakan penduduk negara yang memiliki Persetujuan Penghindaran Pajak Berganda (P3B) dengan Indonesia, tarif atau hak pemajakan dapat mengikuti ketentuan dalam perjanjian tersebut sepanjang persyaratan penerapannya dipenuhi.
Artinya, sebelum membayar dividen, bunga, royalti atau jasa kepada pihak luar negeri, perusahaan perlu memastikan status penerima dan dokumen perpajakannya.
7. Transfer Pricing: Harga Transaksi Antarperusahaan Satu Grup Juga Harus Wajar
Investor asing sering kali memiliki struktur grup perusahaan.
Misalnya, perusahaan Indonesia membeli teknologi dari perusahaan induknya di luar negeri, membayar management fee, royalti, bunga pinjaman atau membeli bahan baku dari perusahaan yang masih berada dalam satu kelompok usaha.
Transaksi semacam itu bukan berarti dilarang.
Namun, Indonesia menerapkan prinsip kewajaran dan kelaziman usaha atau arm's length principle.
PMK Nomor 172 Tahun 2023 mengatur bahwa transaksi yang dipengaruhi hubungan istimewa harus menerapkan prinsip kewajaran dan kelaziman usaha. Pengujiannya antara lain memperhatikan kondisi transaksi, analisis kesebandingan, metode penentuan harga transfer dan dokumentasi.
DJP juga menjelaskan bahwa dokumentasi transfer pricing dapat mencakup dokumen induk, dokumen lokal dan laporan per negara sesuai kriteria yang ditentukan dalam regulasi.
Bagi perusahaan multinasional, transfer pricing bukan sekadar persoalan angka. Dokumentasi dan alasan bisnis di balik transaksi juga menjadi bagian penting dari tata kelola perusahaan.
8. Pajak dan Kewajiban Daerah: Jangan Hanya Melihat Pajak di Tingkat Pusat
Kegiatan usaha juga dapat bersinggungan dengan pajak daerah dan pungutan lain sesuai karakter kegiatan bisnis serta lokasi usaha.
Misalnya, perusahaan yang memiliki atau menggunakan tanah dan bangunan perlu memperhatikan ketentuan Pajak Bumi dan Bangunan sesuai objek dan kewenangan yang berlaku. Kegiatan usaha tertentu juga dapat berhubungan dengan pajak daerah sesuai ketentuan pemerintah daerah.
Selain itu, bagi investor yang melakukan impor, aspek perpajakan perlu dilihat bersama dengan ketentuan kepabeanan dan pungutan impor.
Karena itu, perhitungan biaya investasi sebaiknya tidak hanya memasukkan PPh Badan, tetapi melihat keseluruhan tax cost dari proses masuknya modal sampai kegiatan usaha menghasilkan pendapatan.
Pajak Seharusnya Dipahami Sebagai Bagian dari Perencanaan Investasi
Pajak sering kali dianggap sebagai kewajiban yang muncul setelah perusahaan menghasilkan keuntungan.
Padahal, dalam praktik bisnis, konsekuensi perpajakan dapat muncul sejak perusahaan melakukan transaksi pertama.
Investor dapat mulai menghadapi persoalan pajak ketika:
membeli mesin dari luar negeri;
menggunakan jasa konsultan;
membayar royalti;
membayar bunga pinjaman;
mempekerjakan karyawan;
melakukan transaksi dengan perusahaan afiliasi;
membagikan dividen;
menjual atau mengalihkan investasi;
melakukan transaksi lintas negara.
Karena itu, perencanaan pajak yang baik bukan berarti mencari cara untuk menghindari pajak.
Sebaliknya, tax planning yang sehat adalah memahami aturan sejak awal, memilih struktur transaksi yang sesuai dengan hukum, menyiapkan dokumentasi dan menggunakan fasilitas yang memang disediakan pemerintah.
Ada Kabar Baik: Pemerintah Juga Menyediakan Berbagai Fasilitas
Pembahasan pajak investor tidak seharusnya hanya melihat sisi kewajiban.
Pemerintah Indonesia juga menyediakan berbagai fasilitas perpajakan untuk kegiatan investasi tertentu. DJP mencatat adanya fasilitas seperti tax allowance dan fasilitas pada kawasan ekonomi khusus, sementara berbagai fasilitas lain bergantung pada sektor, nilai investasi, lokasi dan persyaratan yang ditentukan dalam peraturan.
Untuk perusahaan multinasional besar, perkembangan OECD Pillar Two juga menjadi bagian penting dalam perencanaan pajak global. Kajian bisnis 2026 mencatat Indonesia telah menerapkan kerangka domestic minimum top-up tax yang berkaitan dengan tarif efektif minimum global 15 persen bagi grup yang memenuhi kriteria.
Hal ini menunjukkan bahwa dunia perpajakan Indonesia semakin terhubung dengan perkembangan standar pajak internasional.
Investor Asing Perlu Melihat “Total Cost of Doing Business”
Pada akhirnya, investor tidak hanya menghitung berapa besar pajak yang harus dibayar.
Yang lebih penting adalah mengetahui kapan pajak muncul, siapa yang wajib memotong atau membayar, bagaimana mekanisme kredit pajaknya, dokumen apa yang harus disiapkan dan apakah tersedia fasilitas perpajakan yang dapat digunakan secara sah.
Dengan pemahaman tersebut, investor dapat menyusun proyeksi investasi dengan lebih realistis dan perusahaan dapat membangun tata kelola yang sehat sejak awal.
Indonesia sendiri masih terus berupaya menjaga kepercayaan investor global. Kementerian Investasi dan Hilirisasi/BKPM pada Juni 2026 menyampaikan bahwa FDI merupakan keputusan bisnis jangka panjang yang dipengaruhi antara lain oleh fundamental ekonomi, prospek pasar, kepastian regulasi dan keberlanjutan investasi.
Karena itu, kepatuhan pajak bukan semata-mata kewajiban administratif.
Kepatuhan yang baik dapat menjadi bagian dari fondasi kepercayaan, kepastian dan keberlanjutan investasi di Indonesia.
Disclaimer:
Informasi dan pendapat dalam tulisan ini disajikan semata-mata untuk tujuan informasi dan edukasi publik. Dan tidak bertanggung jawab atas segala bentuk penggunaan, penafsiran, maupun keputusan yang diambil berdasarkan isi tulisan ini. Pembaca diharapkan melakukan verifikasi dan penilaian secara mandiri sesuai kebutuhan.





0 Komentar:
Login