
HUKUMINFO.ID | 9 September 2026
JAKARTA — Ketika seseorang menyimpan uang di bank, mengambil kredit untuk membeli rumah, menjalankan usaha, menggunakan kartu kredit, atau melakukan transaksi melalui layanan perbankan digital, sesungguhnya ada satu hal yang bekerja di belakang semua aktivitas tersebut: hukum.
Masyarakat mungkin tidak selalu melihatnya. Namun, hampir setiap aktivitas perbankan memiliki dasar hukum, aturan, kewajiban, hak, standar keamanan, serta mekanisme pengawasan.
Hukum perbankan bukan hanya urusan bank, pengacara, regulator, atau aparat penegak hukum. Hukum perbankan juga berkaitan langsung dengan kehidupan masyarakat sehari-hari.
Karena itu, memahami hukum perbankan menjadi penting agar masyarakat tidak hanya menjadi pengguna jasa bank, tetapi juga memahami hak dan tanggung jawabnya.
Mengapa perbankan membutuhkan hukum?
Bank mengelola dana masyarakat dan menjalankan fungsi intermediasi dengan menghimpun dana serta menyalurkannya kembali dalam bentuk kredit atau pembiayaan.
Posisi tersebut membuat industri perbankan membutuhkan aturan yang jelas.
Hukum memberikan batas mengenai bagaimana bank menjalankan kegiatan usaha, bagaimana hubungan bank dengan nasabah dibangun, bagaimana risiko dikelola, bagaimana data dan informasi konsumen dilindungi, serta bagaimana penyelesaian masalah dilakukan apabila terjadi perselisihan.
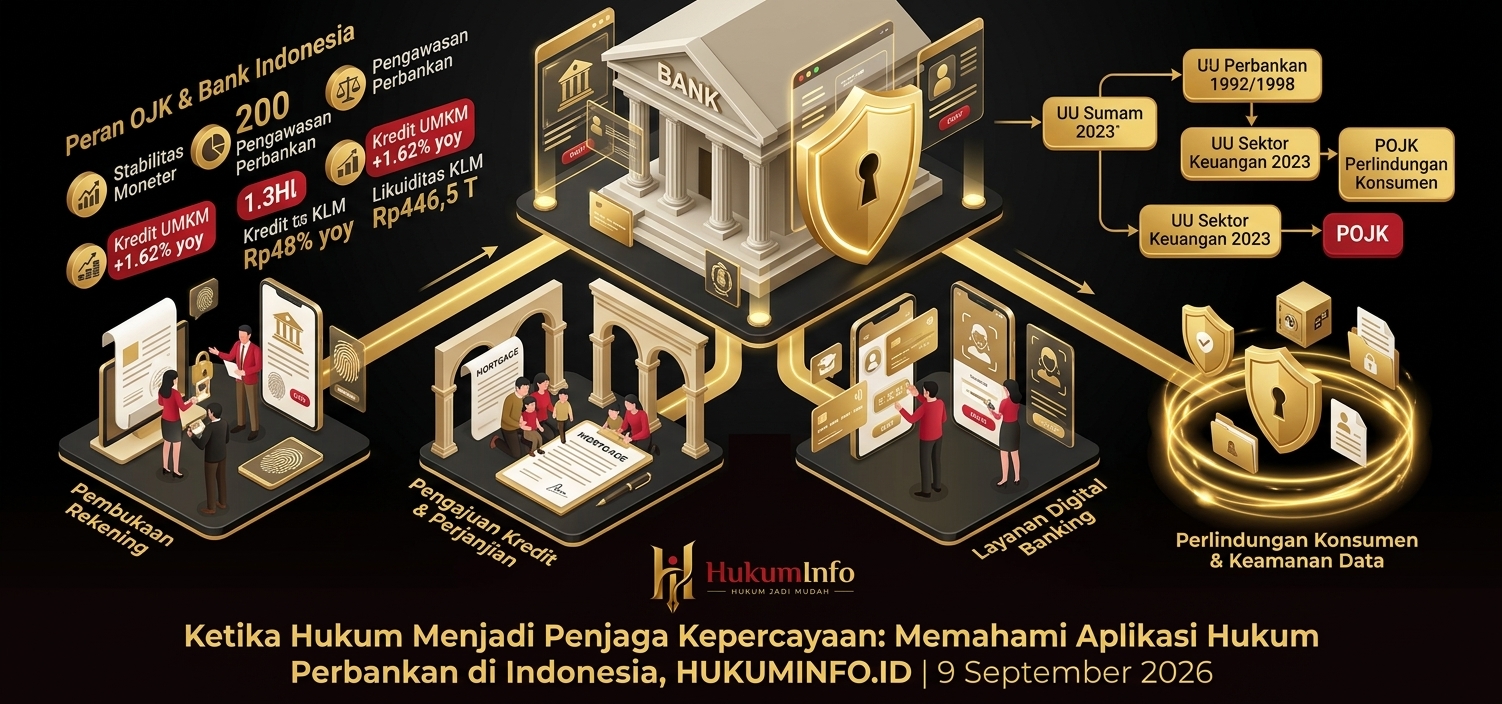
Kerangka utama hukum perbankan Indonesia antara lain berasal dari Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah dengan Undang-Undang Nomor 10 Tahun 1998. Database peraturan BPK mencatat UU Nomor 10 Tahun 1998 masih berstatus berlaku dan telah mengalami perubahan antara lain melalui UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Dengan kata lain, hukum perbankan Indonesia terus berkembang mengikuti perubahan ekonomi dan kebutuhan masyarakat.
Hukum perbankan bukan sekadar aturan yang membatasi
Sering kali hukum dipahami sebagai sesuatu yang membatasi.
Dalam dunia perbankan, perspektif tersebut perlu dilihat secara lebih luas.
Aturan memang memberikan batas kepada bank. Namun pada saat yang sama, aturan juga memberikan kepastian.
Bank memperoleh pedoman dalam menjalankan kegiatan usahanya.
Nasabah memperoleh perlindungan.
Regulator memiliki dasar untuk melakukan pengawasan.
Dan masyarakat memperoleh kepercayaan terhadap sistem keuangan.
Karena itu, hukum perbankan sebenarnya bukan hanya tentang apa yang tidak boleh dilakukan. Hukum juga menjelaskan apa yang harus dilakukan agar kegiatan perbankan berjalan sehat dan bertanggung jawab.
Bagaimana hukum perbankan diterapkan dalam kehidupan sehari-hari?
Penerapan hukum perbankan dapat ditemukan hampir di setiap hubungan antara bank dengan nasabah.
1. Saat masyarakat membuka rekening
Ketika seseorang membuka rekening, terjadi hubungan hukum antara nasabah dan bank.
Nasabah memberikan data dan informasi yang diperlukan, sementara bank mempunyai kewajiban menjalankan proses sesuai ketentuan yang berlaku.
Di dalam hubungan tersebut terdapat aspek identifikasi nasabah, keamanan data, informasi produk, biaya, layanan, serta hak dan kewajiban kedua pihak.
Karena itu, rekening bank bukan sekadar tempat menyimpan uang. Di dalamnya terdapat hubungan hukum yang harus dijalankan secara profesional.
2. Saat masyarakat mengambil kredit
Kredit juga merupakan salah satu contoh paling nyata dari aplikasi hukum perbankan.
Seseorang yang mengajukan kredit akan berhadapan dengan berbagai aspek hukum, mulai dari perjanjian kredit, hak dan kewajiban para pihak, bunga atau imbal hasil, jangka waktu, agunan apabila dipersyaratkan, sampai dengan mekanisme penyelesaian apabila terjadi persoalan pembayaran.
Perjanjian menjadi penting karena menjadi dasar hubungan antara bank dan debitur.
Karena itu, masyarakat sebaiknya tidak menandatangani dokumen kredit tanpa memahami isi dan konsekuensinya.
3. Ketika menggunakan layanan digital banking
Perkembangan teknologi membuat hubungan antara masyarakat dan bank semakin mudah.
Transfer dana, pembayaran, pembukaan rekening, kartu, dan berbagai layanan lainnya dapat dilakukan melalui perangkat digital.
Kemudahan tersebut juga membutuhkan hukum dan tata kelola yang kuat.
OJK telah menerbitkan POJK Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum, yang menjadi salah satu kerangka pengaturan layanan digital perbankan. Dokumen regulasi OJK mencantumkan POJK tersebut sebagai regulasi yang berlaku sejak Desember 2023.
Artinya, transformasi digital perbankan tidak berjalan tanpa aturan.
Justru semakin digital sebuah layanan, semakin penting pula pengelolaan risiko, keamanan informasi, perlindungan konsumen, dan tata kelola.
Perlindungan konsumen menjadi bagian penting
Salah satu perkembangan penting dalam hukum jasa keuangan adalah penguatan perlindungan konsumen.
OJK menerbitkan POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Aturan tersebut mencakup antara lain prinsip perlindungan konsumen, perilaku pelaku usaha jasa keuangan, penyediaan informasi produk dan layanan, perjanjian, layanan kepada konsumen, pengaduan, penyelesaian sengketa, pengawasan perilaku pelaku usaha jasa keuangan, serta sanksi.
Ini merupakan perkembangan yang positif.
Masyarakat tidak hanya didorong untuk menggunakan produk keuangan, tetapi juga mendapatkan ruang perlindungan yang lebih jelas.
Dalam praktiknya, konsumen perlu mendapatkan informasi yang benar, jelas dan dapat dipahami sebelum menggunakan suatu produk atau layanan.
Data nasabah juga mempunyai nilai hukum
Di era digital, informasi nasabah menjadi sesuatu yang sangat penting.
Data pribadi, informasi rekening, transaksi, dan informasi keuangan tidak boleh diperlakukan secara sembarangan.
OJK melalui pengaturan perlindungan konsumen juga menempatkan keamanan serta kerahasiaan data dan informasi konsumen sebagai bagian penting dalam hubungan antara pelaku usaha jasa keuangan dan konsumen.
Dengan demikian, hukum perbankan pada era digital tidak lagi hanya berbicara mengenai uang.
Ia juga berbicara mengenai data, keamanan, teknologi, dan kepercayaan.
Ketika terjadi masalah antara bank dan nasabah
Tidak semua hubungan bisnis berjalan tanpa persoalan.
Dalam keadaan tertentu, nasabah dapat merasa dirugikan atau tidak mendapatkan pelayanan sesuai harapan.
Hukum menyediakan mekanisme agar masalah tersebut dapat diselesaikan secara tertib.
Nasabah pada dasarnya dapat terlebih dahulu menyampaikan pengaduan kepada bank atau pelaku usaha jasa keuangan yang bersangkutan.
Kerangka perlindungan konsumen OJK juga mengatur layanan konsumen, pengaduan, dan penyelesaian sengketa.
Bahkan, sejak POJK Nomor 38 Tahun 2025, OJK memiliki pengaturan mengenai kewenangan pengajuan gugatan untuk perlindungan konsumen di sektor jasa keuangan. Regulasi tersebut diundangkan pada 22 Desember 2025.
Hal ini menunjukkan bahwa perlindungan konsumen terus diperkuat.
Peran OJK dan Bank Indonesia
Dalam sistem keuangan Indonesia, masyarakat juga perlu memahami bahwa OJK dan Bank Indonesia mempunyai peran yang berbeda tetapi saling melengkapi.
OJK menjalankan fungsi pengaturan dan pengawasan sektor jasa keuangan, termasuk perbankan.
Sementara itu, Bank Indonesia memiliki mandat sebagai bank sentral, termasuk menjaga stabilitas moneter dan sistem pembayaran serta menjalankan kebijakan makroprudensial.
Dalam perkembangan terbaru, Bank Indonesia terus memperkuat kebijakan sistem pembayaran dan intermediasi perbankan.
PBI Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran mulai berlaku pada 31 Maret 2026 dan diarahkan antara lain untuk memperkuat struktur industri sistem pembayaran serta meningkatkan kemampuan industri dan infrastruktur dalam mengelola risiko.
Kebijakan 2026: hukum ikut mendorong perbankan menjadi penggerak ekonomi
Perkembangan terbaru menunjukkan bahwa regulasi perbankan tidak hanya diarahkan untuk menjaga stabilitas.
Regulasi juga digunakan untuk mendukung pertumbuhan ekonomi.
Pada 3 September 2026, Bank Indonesia menyampaikan bahwa penguatan sinergi lintas lembaga diarahkan agar likuiditas perbankan semakin efektif mengalir menjadi pembiayaan bagi UMKM dan sektor prioritas.
BI juga menyatakan bahwa insentif Kebijakan Insentif Likuiditas Makroprudensial atau KLM dinaikkan dari 5,5% menjadi 6,0% mulai September 2026. Hingga awal Agustus 2026, insentif KLM yang diperoleh perbankan mencapai Rp446,5 triliun.
Kebijakan tersebut memperlihatkan satu hal penting: hukum dan kebijakan perbankan tidak berhenti pada pengawasan, tetapi juga dapat menjadi instrumen untuk mendorong pembiayaan, produktivitas, UMKM, dan penciptaan lapangan kerja.
Kondisi perbankan Indonesia tetap menjadi bagian penting pertumbuhan ekonomi
OJK pada 7 September 2026 menyampaikan bahwa kondisi sektor jasa keuangan tetap stabil di tengah ketidakpastian geopolitik dan tekanan inflasi global.
Di sektor perbankan, pertumbuhan kredit Juli 2026 mencapai 13,58% secara tahunan, dengan total kredit sebesar Rp9.135 triliun.
Kredit investasi tumbuh 25,13%, kredit modal kerja 11,04%, dan kredit konsumsi 5,38%. Kredit korporasi tumbuh 22,10%, sementara kredit UMKM juga masih mencatat pertumbuhan positif sebesar 1,62%.
Angka tersebut memberikan gambaran bahwa perbankan masih memiliki peranan penting dalam menggerakkan kegiatan ekonomi.
Namun, pertumbuhan tersebut tetap harus berjalan bersama prinsip kehati-hatian, tata kelola, manajemen risiko, dan perlindungan konsumen.
Perbankan yang sehat membutuhkan masyarakat yang memahami hukum
Hukum perbankan bukan hanya tanggung jawab regulator dan bank.
Nasabah juga mempunyai peran.
Masyarakat perlu membaca perjanjian sebelum menandatanganinya, memahami biaya dan risiko produk, menjaga keamanan data pribadi dan akses rekening, menggunakan layanan resmi, serta segera melakukan pengaduan apabila menemukan persoalan.
Di sisi lain, bank harus menjalankan bisnis secara profesional, transparan, bertanggung jawab, dan sesuai dengan ketentuan yang berlaku.
Hubungan yang sehat antara bank dan nasabah pada akhirnya tidak hanya dibangun oleh kontrak.
Ia dibangun oleh kepercayaan.
Dan kepercayaan membutuhkan aturan.
Hukum menjadi fondasi, bukan penghalang
Indonesia sedang bergerak menuju ekonomi yang semakin digital dan terintegrasi.
Perbankan akan terus berkembang.
Produk keuangan akan semakin beragam.
Transaksi akan semakin cepat.
Teknologi akan semakin maju.
Dalam kondisi seperti itu, hukum justru menjadi semakin penting.
Bukan untuk menghambat inovasi, melainkan untuk memastikan bahwa inovasi tetap berjalan dengan tanggung jawab.
Bukan untuk membuat masyarakat takut menggunakan bank, tetapi agar masyarakat memahami haknya.
Bukan pula untuk membatasi dunia usaha, tetapi untuk menciptakan kepastian yang sehat bagi bank, nasabah, investor, dan masyarakat.
Pada akhirnya, hukum perbankan adalah bagian dari upaya menjaga kepercayaan masyarakat terhadap sistem keuangan nasional.
Ketika hukum, regulator, industri perbankan, dan masyarakat berjalan dalam arah yang sama, perbankan tidak hanya menjadi tempat menyimpan dan meminjam uang.
Perbankan dapat menjadi salah satu fondasi bagi pertumbuhan ekonomi yang lebih inklusif, produktif, aman, dan berkelanjutan.
Rangkuman Materi dan Kebijakan yang Relevan
Untuk artikel “Aplikasi Hukum Perbankan di Indonesia”, terdapat 8 sumber/materi resmi utama yang relevan dengan pembahasan ini:
UU Nomor 7 Tahun 1992 tentang Perbankan — landasan utama pengaturan perbankan.
UU Nomor 10 Tahun 1998 — perubahan atas UU Perbankan dan masih tercatat berlaku dengan sejumlah perubahan berikutnya.
POJK Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum — memberikan kerangka pengaturan layanan digital perbankan.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat — memperkuat hak konsumen, informasi produk, pengaduan dan penyelesaian sengketa.
POJK Nomor 38 Tahun 2025 — memperkuat mekanisme perlindungan konsumen melalui pengaturan gugatan oleh OJK.
PBI Nomor 10 Tahun 2025 — memperkuat pengaturan industri sistem pembayaran dan berlaku sejak 31 Maret 2026.
Kebijakan BI September 2026 — penguatan KLM dan intermediasi perbankan untuk mendukung sektor prioritas, UMKM, dan pertumbuhan ekonomi.
RDK OJK Agustus 2026 — mencatat pertumbuhan kredit perbankan Juli 2026 sebesar 13,58% yoy menjadi Rp9.135 triliun.
Aplikasi hukum perbankan pada dasarnya hadir untuk menciptakan keseimbangan.
Bank membutuhkan kepastian untuk menjalankan bisnis.
Nasabah membutuhkan perlindungan.
Regulator membutuhkan instrumen pengawasan.
Dan perekonomian membutuhkan sistem keuangan yang sehat.
Karena itu, semakin besar peran perbankan dalam kehidupan masyarakat, semakin penting pula pemahaman terhadap hukum perbankan.
Hukum yang baik bukan hanya memberikan batas. Hukum yang baik juga memberikan kepastian, perlindungan, dan kepercayaan.
Disclaimer:
Informasi dan pendapat dalam tulisan ini disajikan semata-mata untuk tujuan informasi dan edukasi publik. Dan tidak bertanggung jawab atas segala bentuk penggunaan, penafsiran, maupun keputusan yang diambil berdasarkan isi tulisan ini. Pembaca diharapkan melakukan verifikasi dan penilaian secara mandiri sesuai kebutuhan.



0 Komentar:
Login