
HUKUMINFO.ID — Ketika Saldo Berubah Tanpa Persetujuan, Nasabah Tidak Perlu Panik, Ada Jalur Pengaduan dan Perlindungan Hukum
JAKARTA, HUKUMINFO.ID — Menyimpan uang di bank pada dasarnya merupakan bagian dari kehidupan keuangan masyarakat modern. Gaji, tabungan keluarga, pembayaran usaha, hingga dana untuk kebutuhan sehari-hari kini sebagian besar tersimpan dalam rekening perbankan.
Namun, bagaimana jika suatu hari nasabah melihat saldo rekeningnya berkurang, sementara transaksi tersebut tidak pernah dilakukan?
Situasi seperti ini tentu dapat menimbulkan kekhawatiran. Terlebih jika jumlah dana yang berkurang cukup besar.
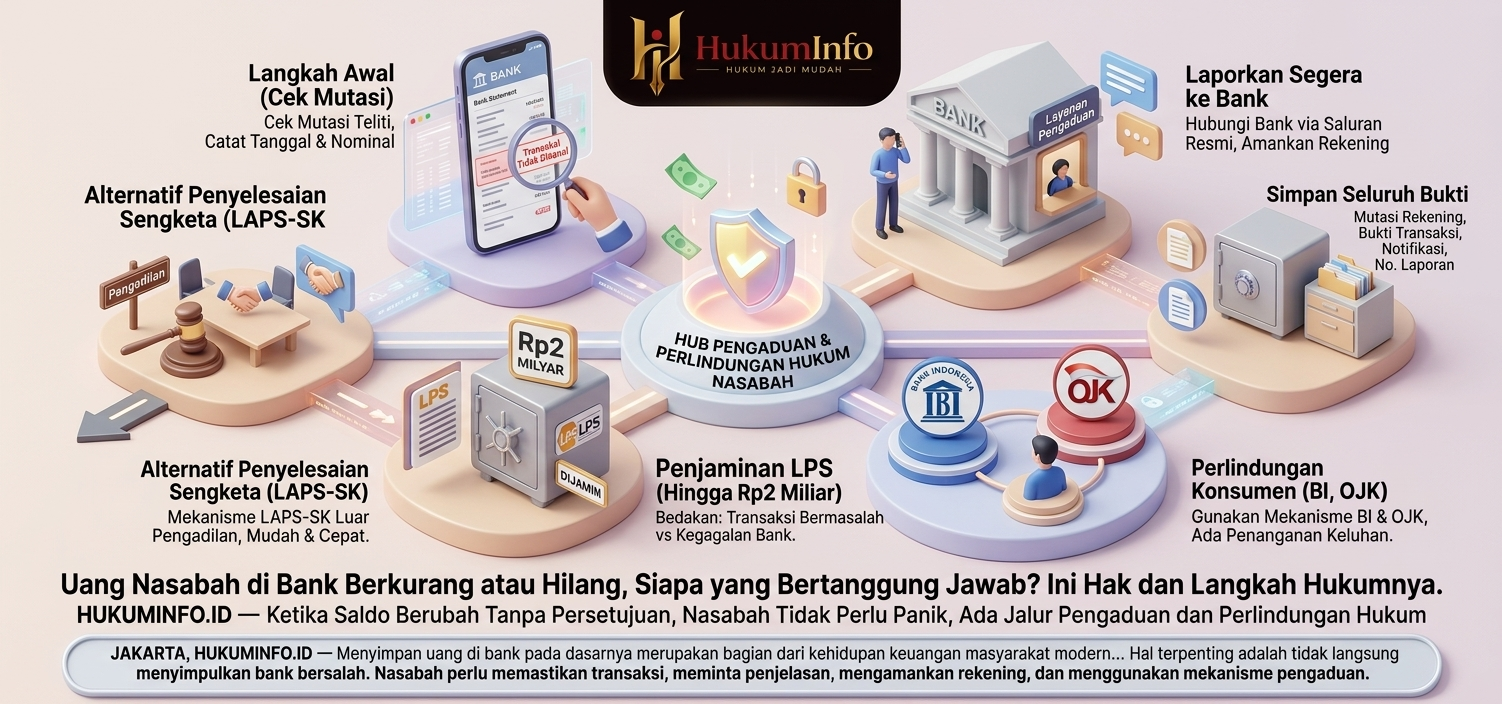
Dalam kondisi tersebut, hal terpenting adalah tidak langsung menyimpulkan bahwa bank telah melakukan kesalahan atau bahwa uang pasti hilang secara permanen. Nasabah perlu terlebih dahulu memastikan jenis transaksi, meminta penjelasan kepada bank, mengamankan rekening, dan menggunakan mekanisme pengaduan yang tersedia.
Sistem perlindungan konsumen di Indonesia memang menyediakan jalur untuk menangani permasalahan tersebut.
Saldo Berkurang Belum Tentu Berarti Uang “Hilang”
Ada berbagai kemungkinan ketika saldo rekening berubah.
Perubahan dapat terjadi karena transaksi yang memang dilakukan oleh pemilik rekening, biaya atau kewajiban tertentu sesuai ketentuan produk, transaksi tertunda, kesalahan administrasi, maupun transaksi yang tidak dikenali oleh nasabah.
Karena itu, langkah pertama adalah memeriksa mutasi rekening secara teliti.
Nasabah sebaiknya mencatat tanggal transaksi, nominal, keterangan transaksi dan kanal yang digunakan.
Jika terdapat transaksi yang benar-benar tidak pernah dilakukan, segera hubungi bank melalui saluran resmi.
Jangan menunggu terlalu lama.
Semakin cepat laporan disampaikan, semakin cepat pula bank dapat melakukan pemeriksaan terhadap transaksi yang dipersoalkan.
Nasabah Memiliki Hak untuk Mendapatkan Penanganan
Perlindungan konsumen merupakan bagian penting dalam sistem keuangan.
Bank Indonesia menetapkan prinsip perlindungan konsumen yang antara lain mencakup perlakuan yang adil, keterbukaan dan transparansi, edukasi dan literasi, perilaku bisnis yang bertanggung jawab, perlindungan aset konsumen dari penyalahgunaan, perlindungan data, serta penanganan pengaduan yang efektif.
Artinya, ketika seorang nasabah menemukan persoalan dalam transaksi keuangannya, terdapat mekanisme resmi yang dapat digunakan.
Nasabah tidak perlu menyelesaikan persoalan dengan cara emosional atau melalui media sosial terlebih dahulu.
Bukti transaksi dan jalur pengaduan resmi jauh lebih penting.
Apa yang Harus Dilakukan Jika Menemukan Transaksi Tidak Dikenal?
Ada beberapa langkah sederhana yang dapat dilakukan.
Pertama, segera hubungi bank melalui kanal resmi.
Sampaikan bahwa terdapat transaksi yang tidak dikenali dan minta dilakukan pemeriksaan.
Kedua, amankan akses rekening.
Apabila terdapat dugaan penyalahgunaan akses, nasabah dapat meminta bank melakukan tindakan pengamanan sesuai prosedur yang berlaku.
Ketiga, simpan seluruh bukti.
Misalnya:
mutasi rekening;
bukti transaksi;
tanggal dan waktu kejadian;
notifikasi transaksi;
nomor laporan pengaduan;
komunikasi dengan pihak bank; dan
dokumen lain yang berkaitan.
Keempat, minta hasil penanganan secara jelas.
Nasabah berhak mengetahui bagaimana pengaduannya ditangani sesuai prosedur yang berlaku.
Bagaimana Jika Pengaduan kepada Bank Belum Menyelesaikan Masalah?
Bank Indonesia menjelaskan bahwa konsumen terlebih dahulu menyampaikan pengaduan kepada penyelenggara. Jika konsumen belum puas terhadap penyelesaian yang diberikan, terdapat mekanisme untuk menyampaikan pengaduan kepada Bank Indonesia sesuai ruang lingkup dan persyaratan yang berlaku.
Bank Indonesia dapat memberikan edukasi, konsultasi dan fasilitasi terhadap permasalahan yang masuk dalam kewenangannya.
Dalam pengaduan tertentu, konsumen perlu menyiapkan bukti identitas, bukti transaksi, kronologi kejadian, bukti pengaduan kepada penyelenggara serta dokumen pendukung lainnya.
Pesan pentingnya sederhana:
Jangan hanya mengatakan “uang saya hilang”. Bangun laporan berdasarkan fakta dan bukti.
Kapan transaksi terjadi? Berapa nilainya? Melalui kanal apa? Apakah nasabah menerima notifikasi? Kapan laporan pertama kali disampaikan kepada bank?
Semakin lengkap informasi, semakin mudah persoalan diperiksa.
OJK Juga Memiliki Peran dalam Perlindungan Konsumen
Untuk persoalan di sektor jasa keuangan yang berada dalam kewenangan OJK, masyarakat juga dapat menyampaikan informasi atau pengaduan melalui kanal resmi OJK.
OJK menyediakan layanan konsumen untuk menerima permintaan informasi dan pengaduan terkait karakteristik sektor jasa keuangan, layanan maupun produknya.
Hal ini menunjukkan bahwa perlindungan konsumen tidak berhenti pada hubungan antara nasabah dan bank.
Terdapat sistem pengawasan dan mekanisme pengaduan yang lebih luas dalam ekosistem jasa keuangan.
Ada Contoh Dana Korban yang Berhasil Dikembalikan
Perlindungan konsumen bukan sekadar teori.
Dalam perkembangan pengawasan sektor jasa keuangan, OJK melaporkan telah berhasil mengembalikan dana korban sebesar Rp204,3 miliar yang berasal dari rekening di 19 bank yang digunakan oleh pelaku kejahatan penipuan.
Data tersebut memberikan pelajaran penting bagi masyarakat.
Ketika terjadi dugaan penyalahgunaan dana, terdapat kemungkinan dilakukan penelusuran dan upaya pemulihan melalui mekanisme yang tersedia.
Namun, masyarakat juga perlu memahami bahwa pengembalian dana tidak otomatis terjadi dalam setiap kasus. Hasilnya bergantung pada fakta, mekanisme transaksi, proses pemeriksaan, tanggung jawab pihak terkait dan ketentuan hukum yang berlaku.
Karena itu, kecepatan melapor dan kelengkapan bukti tetap sangat penting.
Bagaimana dengan Jaminan LPS?
Pertanyaan lain yang sering muncul adalah:
“Kalau bank mengalami masalah atau gagal bayar, apakah uang nasabah hilang?”
Di sinilah fungsi Lembaga Penjamin Simpanan (LPS) menjadi penting.
LPS menjamin simpanan nasabah hingga Rp2 miliar per nasabah pada setiap bank, dengan tetap memperhatikan persyaratan penjaminan sesuai ketentuan yang berlaku. Data LPS menjelaskan bahwa simpanan sampai Rp2 miliar dijamin penuh, sedangkan simpanan di atas Rp2 miliar dijamin sampai batas maksimum Rp2 miliar, sepanjang memenuhi ketentuan penjaminan.
Dengan demikian, masyarakat perlu membedakan dua situasi:
Pertama, saldo berkurang karena adanya transaksi yang dipersoalkan.
Kedua, bank mengalami kegagalan atau dicabut izin usahanya.
Keduanya merupakan persoalan yang berbeda dan mekanisme penanganannya juga berbeda.
Jangan Mudah Memberikan OTP, PIN, Password atau Data Rahasia
Di era perbankan digital, keamanan rekening bukan hanya tanggung jawab bank.
Nasabah juga mempunyai peran yang sangat penting.
Kode OTP, PIN, password, CVV, data kartu dan kredensial perbankan harus dijaga.
Nasabah juga perlu berhati-hati terhadap pihak yang mengaku sebagai petugas bank dan meminta data rahasia melalui telepon, pesan singkat, aplikasi percakapan atau media sosial.
Prinsipnya sederhana:
Bank tidak boleh dijadikan alasan untuk mengabaikan kewaspadaan pribadi.
Teknologi memberikan kemudahan, tetapi keamanan tetap membutuhkan disiplin.
Penyelesaian Sengketa Tidak Harus Selalu Berakhir di Pengadilan
Apabila pengaduan tidak menghasilkan kesepakatan, masyarakat juga memiliki alternatif penyelesaian sengketa.
Bank Indonesia menjelaskan keberadaan Lembaga Alternatif Penyelesaian Sengketa Sektor Keuangan (LAPS-SK) sebagai salah satu mekanisme penyelesaian sengketa di luar pengadilan. Mekanisme tersebut mengedepankan penyelesaian yang mudah diakses, independen, adil, efektif dan efisien.
Ini merupakan perkembangan yang positif.
Sebab, tidak setiap persoalan harus langsung dibawa ke ruang persidangan.
Dalam kondisi tertentu, penyelesaian melalui mekanisme alternatif dapat menjadi jalan yang lebih sederhana bagi konsumen dan pelaku usaha untuk mencari solusi.
Pelajaran Penting bagi Masyarakat
Kasus saldo rekening yang berkurang atau transaksi yang tidak dikenali seharusnya menjadi momentum untuk meningkatkan literasi keuangan masyarakat.
Ada beberapa kebiasaan sederhana yang dapat dilakukan.
Periksa mutasi rekening secara berkala.
Aktifkan notifikasi transaksi.
Jangan membagikan data rahasia perbankan.
Gunakan aplikasi dan nomor kontak resmi bank.
Simpan bukti transaksi.
Dan yang tidak kalah penting:
Segera laporkan jika menemukan sesuatu yang tidak sesuai.
Masyarakat tidak perlu takut menggunakan sistem keuangan hanya karena khawatir terhadap kemungkinan terjadinya masalah.
Yang jauh lebih penting adalah memahami hak, kewajiban dan jalur perlindungan yang tersedia.
Membangun Kepercayaan melalui Hukum dan Literasi
Perbankan pada akhirnya dibangun di atas kepercayaan.
Nasabah mempercayakan uangnya kepada lembaga keuangan. Bank menjalankan fungsi intermediasi dan pelayanan. Regulator memastikan industri berjalan sesuai aturan. Sementara LPS memberikan mekanisme penjaminan sesuai ketentuan.
Semua bagian tersebut harus berjalan bersama.
Ketika masalah terjadi, yang dibutuhkan bukan kepanikan, melainkan kejelasan, bukti dan proses hukum yang benar.
Bagi masyarakat, memahami hak sebagai nasabah adalah bentuk perlindungan diri.
Bagi industri perbankan, menjaga keamanan dana dan kepercayaan nasabah merupakan bagian dari tanggung jawab tata kelola.
Dan bagi negara, membangun sistem pengaduan serta perlindungan konsumen yang efektif merupakan bagian dari membangun sektor keuangan yang sehat.
Karena uang yang disimpan di bank bukan hanya angka dalam sebuah rekening. Di baliknya ada hasil kerja, kebutuhan keluarga, rencana pendidikan, usaha, bahkan harapan seseorang terhadap masa depan.
Karena itu, ketika terjadi persoalan, hukum harus hadir bukan hanya untuk mencari siapa yang salah, tetapi juga untuk memastikan hak terlindungi, masalah dapat diselesaikan, dan kepercayaan masyarakat terhadap sistem keuangan tetap terjaga.
Disclaimer:
Informasi dan pendapat dalam tulisan ini disajikan semata-mata untuk tujuan informasi dan edukasi publik. Dan tidak bertanggung jawab atas segala bentuk penggunaan, penafsiran, maupun keputusan yang diambil berdasarkan isi tulisan ini. Pembaca diharapkan melakukan verifikasi dan penilaian secara mandiri sesuai kebutuhan.



0 Komentar:
Login