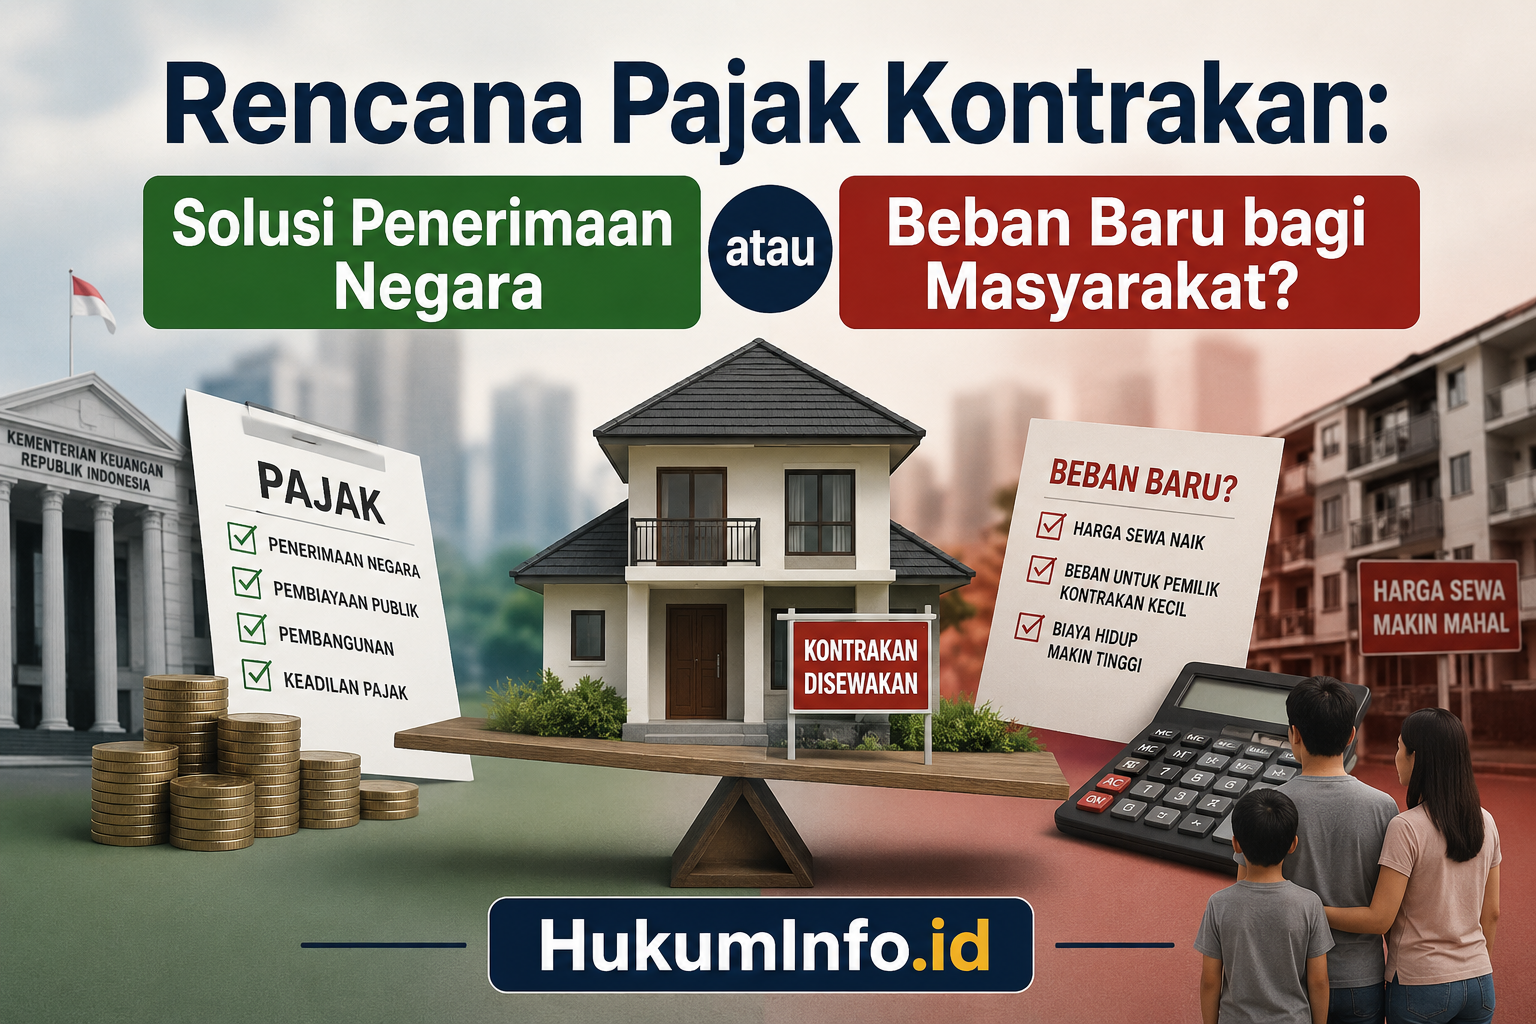
Rencana pemerintah untuk
meningkatkan pengawasan dan pemungutan pajak atas rumah yang disewakan atau
dikontrakkan kembali menjadi perhatian masyarakat. Isu ini menimbulkan
pertanyaan besar: apakah pajak atas penghasilan dari rumah kontrakan merupakan
langkah yang wajar untuk memperluas basis penerimaan negara, atau justru akan
menambah beban masyarakat di tengah tingginya biaya hidup dan kebutuhan akan
hunian yang terjangkau?
Hal yang perlu diluruskan sejak
awal adalah bahwa pajak atas penghasilan dari persewaan tanah dan/atau
bangunan sebenarnya bukan jenis pajak yang benar-benar baru. Ketentuan
mengenai penghasilan dari persewaan tanah dan bangunan telah lama ada, termasuk
mekanisme PPh final atas penghasilan sewa. Direktorat Jenderal Pajak
menjelaskan bahwa penghasilan dari persewaan tanah dan/atau bangunan memang
telah memiliki dasar pengenaan pajak tersendiri.
Karena itu, perdebatan yang muncul
belakangan lebih tepat dipahami sebagai persoalan penguatan pengawasan dan
kepatuhan, khususnya terhadap pemilik properti yang memperoleh penghasilan
dari rumah kontrakan tetapi belum melaporkannya secara benar.
Mengapa Pemerintah Perlu
Memperkuat Pemungutan Pajak?
Dari perspektif pemerintah,
penghasilan dari kontrakan merupakan sumber pendapatan yang secara ekonomi
tidak jauh berbeda dengan pendapatan dari kegiatan usaha lainnya. Seseorang
yang memiliki beberapa rumah dan memperoleh pemasukan secara rutin dari penyewaan
properti pada dasarnya mendapatkan penghasilan yang memiliki nilai ekonomi.
Jika sebagian pemilik properti
membayar pajak sementara sebagian lainnya tidak melaporkan penghasilannya,
muncul persoalan keadilan pajak. Wajib pajak yang patuh dapat merasa
dirugikan karena harus menanggung kewajibannya sementara pihak lain memperoleh
penghasilan yang sama tetapi tidak menjalankan kewajiban perpajakan.
Peningkatan kepatuhan juga dapat
memperluas basis penerimaan tanpa harus selalu menciptakan jenis pajak baru.
Pemerintah sendiri sebelumnya menekankan bahwa strategi penerimaan pada 2026
diarahkan antara lain melalui peningkatan kepatuhan wajib pajak, bukan
semata-mata melalui penciptaan pungutan baru.
Dari sudut pandang ini, pengawasan
terhadap bisnis kontrakan dapat dipandang sebagai upaya pemerintah untuk
memastikan bahwa sistem perpajakan diterapkan secara lebih konsisten.
Sisi Pro: Pajak Dapat Mendorong
Keadilan
Argumen pertama yang mendukung
kebijakan tersebut adalah keadilan dalam sistem perpajakan.
Pemilik satu atau beberapa rumah
yang menghasilkan pendapatan dari sewa pada dasarnya memiliki sumber
penghasilan tambahan. Jika penghasilan tersebut tidak dikenai atau tidak
dilaporkan pajak sebagaimana mestinya, maka terjadi ketimpangan dengan masyarakat
yang memperoleh penghasilan melalui pekerjaan atau usaha lain dan telah
menjalankan kewajiban perpajakannya.
Selain itu, penerimaan pajak dari
sektor properti dapat digunakan kembali untuk membiayai berbagai kebutuhan
publik, seperti pembangunan infrastruktur, pendidikan, kesehatan, transportasi,
dan program sosial.
Ada pula argumen bahwa kebijakan
tersebut dapat membantu pemerintah memperoleh gambaran yang lebih akurat
mengenai aktivitas ekonomi di sektor properti. Semakin banyak transaksi yang
tercatat secara formal, semakin mudah pemerintah memahami perkembangan pasar
sewa dan merancang kebijakan perumahan.
Sisi Kontra: Risiko Beban Pajak
Beralih kepada Penyewa
Namun, kebijakan ini juga memiliki
risiko yang tidak boleh diabaikan.
Pemilik rumah kontrakan dapat
merespons tambahan beban dengan menaikkan harga sewa. Jika biaya pajak
dianggap sebagai bagian dari biaya menjalankan usaha, pemilik memiliki insentif
untuk memasukkannya ke dalam harga kontrakan.
Pada akhirnya, pihak yang
merasakan dampaknya bukan hanya pemilik properti, tetapi juga penyewa.
Hal ini menjadi semakin sensitif
karena rumah merupakan kebutuhan dasar. Bagi pekerja berpenghasilan rendah,
mahasiswa, keluarga muda, dan masyarakat yang belum mampu membeli rumah,
kontrakan merupakan alternatif utama untuk mendapatkan tempat tinggal.
Jika harga sewa meningkat secara
luas, kemampuan masyarakat untuk mendapatkan hunian yang layak dapat semakin
tertekan.
Pemilik Kontrakan Kecil Tidak
Bisa Disamakan dengan Investor Properti Besar
Persoalan lainnya adalah kemampuan
ekonomi pemilik properti sangat beragam.
Pemilik sepuluh atau dua puluh
unit kontrakan tentu berbeda dengan seseorang yang hanya memiliki satu rumah
peninggalan orang tua lalu menyewakannya untuk memperoleh tambahan penghasilan.
Karena itu, penerapan kebijakan
secara seragam berpotensi menimbulkan rasa tidak adil apabila tidak
memperhatikan skala usaha, besarnya penghasilan, kondisi properti, serta biaya
yang harus ditanggung pemilik.
Pendekatan yang terlalu kaku juga
dapat membuat pemilik kecil memilih keluar dari pasar formal. Mereka mungkin
tidak memperpanjang kontrak, menaikkan harga sewa secara drastis, atau bahkan
mengurangi investasi dalam pemeliharaan bangunan.
Jangan Sampai Pajak Mengurangi
Ketersediaan Rumah Sewa
Kebijakan pajak juga perlu dilihat
dari sisi penawaran dan permintaan.
Jika biaya memiliki dan mengelola
rumah kontrakan meningkat, sebagian pemilik mungkin memilih menjual properti
atau tidak lagi menyewakannya. Dalam kondisi tertentu, berkurangnya pasokan
rumah sewa justru dapat mendorong kenaikan harga sewa.
Artinya, kebijakan yang pada
awalnya bertujuan meningkatkan penerimaan negara dapat memiliki efek samping
terhadap pasar perumahan.
Karena itu, pemerintah perlu
memastikan bahwa penegakan pajak tidak berdiri sendiri. Kebijakan tersebut
sebaiknya berjalan bersama program penyediaan hunian terjangkau, pembangunan
rumah sewa, dan berbagai kebijakan yang menjaga keseimbangan pasar perumahan.
Masalah Utamanya Bukan
Pajaknya, Melainkan Cara Penerapannya
Perdebatan mengenai pajak
kontrakan seharusnya tidak berhenti pada pertanyaan "setuju atau tidak
setuju".
Pertanyaan yang lebih penting
adalah: siapa yang dikenai, berapa besar bebannya, bagaimana mekanisme
pelaporannya, dan bagaimana pemerintah memastikan agar penyewa tidak menjadi
korban dari kebijakan tersebut?
Pajak atas penghasilan sewa dapat
dibenarkan secara prinsip karena memperoleh pendapatan memang merupakan salah
satu aktivitas ekonomi yang dapat menjadi objek pajak. Namun, pemerintah perlu
membedakan antara penegakan aturan yang sudah ada dengan penciptaan beban baru.
Hal ini penting agar masyarakat
tidak mendapatkan kesan bahwa setiap rumah yang dimiliki otomatis dikenai pajak
baru. Yang perlu diperhatikan adalah penghasilan yang diperoleh dari
kegiatan persewaan, bukan semata-mata kepemilikan rumah.
Kebijakan yang Ideal
Jika pemerintah ingin meningkatkan
kepatuhan pajak dari sektor kontrakan, beberapa pendekatan dapat
dipertimbangkan.
Pertama, pemerintah perlu
memberikan sosialisasi yang jelas dan sederhana mengenai siapa yang memiliki
kewajiban pajak. Kedua, mekanisme pelaporan harus dibuat semudah mungkin
sehingga pemilik kontrakan kecil tidak menghadapi biaya administrasi yang tidak
proporsional.
Ketiga, pengawasan perlu
menggunakan pendekatan berbasis risiko. Pemilik dengan aktivitas properti dalam
skala besar dapat menjadi prioritas pengawasan, sementara pemilik dengan
penghasilan sewa kecil tidak seharusnya menghadapi perlakuan administratif yang
sama berat.
Keempat, pemerintah perlu memantau
dampaknya terhadap harga sewa. Jika ditemukan bahwa penerapan kebijakan
menyebabkan kenaikan harga kontrakan secara signifikan di wilayah tertentu,
pemerintah perlu mengevaluasi desain kebijakannya.
Kesimpulan
Rencana penguatan pajak atas rumah
kontrakan memiliki alasan yang masuk akal dari sisi keadilan dan penerimaan
negara. Pemilik properti yang memperoleh penghasilan dari persewaan memang
pada prinsipnya memiliki kewajiban perpajakan, dan peningkatan kepatuhan dapat
membantu menciptakan sistem yang lebih adil.
Namun, kebijakan tersebut juga
memiliki risiko. Jika diterapkan tanpa mempertimbangkan kondisi pasar dan
kemampuan masyarakat, beban pajak dapat diteruskan kepada penyewa melalui
kenaikan harga kontrakan. Pemilik kontrakan kecil juga dapat menghadapi beban
yang tidak sebanding dengan penghasilannya.
Dengan demikian, persoalannya
bukan semata-mata "pajak kontrakan perlu atau tidak perlu",
melainkan bagaimana pemerintah menerapkannya secara adil, sederhana,
proporsional, dan tidak mengorbankan akses masyarakat terhadap hunian yang
terjangkau.
Pada akhirnya, pajak akan lebih
mudah diterima masyarakat apabila mereka dapat melihat hubungan yang jelas
antara kewajiban membayar pajak, keadilan dalam pemungutan, dan manfaat yang
kembali kepada masyarakat.
Disclaimer:
Informasi dan pendapat dalam tulisan ini disajikan semata-mata untuk tujuan
informasi dan edukasi publik. Tim HukumInfo tidak bertanggung jawab atas segala
bentuk penggunaan, penafsiran, maupun keputusan yang diambil berdasarkan isi
tulisan ini. Pembaca diharapkan melakukan verifikasi dan penilaian secara
mandiri sesuai kebutuhan.



0 Komentar:
Login